返済期限を決めずに貸したお金は、民法591条に基づき、相当の期間を定めて返還を求めることができます。ただし、後から返済日や分割払いを合意していないか、未返済元金はいくらかを先に確認しましょう。この記事では、返還期限の考え方、催告書の全文文例、内容証明で残せる記録と時効の注意点を解説します。個人間の通常の貸金を想定した一般的な案内です。
- 返済期限を決めていなくても返還請求は検討できる
- 貸主は「相当の期間」を定めて返還を求めることができる
- 「相当の期間」が何日かは法律で一律に決まっていない
- 後からLINE等で返済日を合意している場合は、そのやり取りも確認する
- 内容証明を利用すると、返還を求めた通知内容を記録できる
返済期限を決めていない貸金の基本ルール
個人間の貸し借りでは、「いつ返すか」をはっきり決めずにお金を渡しているケースがあります。特に友人、交際相手、親族などでは、「余裕ができたら返して」「とりあえず貸しておく」といったやり取りだけで金銭が動くことがあります。
民法591条は、当事者が返還の時期を定めなかった場合について、貸主が相当の期間を定めて返還を催告できると定めています。
つまり、「期限を決めなかったから永久に請求できない」ということではありません。一方で、返済期限を定めなかった貸付けについて、貸主の都合だけで何の猶予もなく即時の返還を求めればよいというものでもありません。
返還を求める場合には、相手に返済の準備をするための期間を設けて催告することが基本となります。
「相当の期間」は何日なのか
ここで多いのが、「では7日でよいのか」「14日必要なのか」という疑問です。
民法591条には「相当の期間」と書かれているだけで、7日、10日、14日などの具体的な日数は定められていません。そのため、すべての貸金について同じ日数を設定すればよいわけではありません。
期間を考える際には、貸付額、これまでの経緯、過去の返済に関するやり取り、借主へ既に返済を求めていたかなど、個別事情を確認します。
| 事情 | 確認するポイント |
|---|---|
| 貸付額 | 少額なのか、まとまった金額なのか |
| これまでの催促 | 既に何度も返済を求めていたか |
| 相手の返済発言 | 「○日に払う」など具体的な回答があったか |
| 分割返済 | これまで一定額ずつ返済されていたか |
| 貸付時の事情 | 返済時期について何らかの前提が共有されていなかったか |
通知書で「本書受領後7日以内」や「令和○年○月○日まで」といった期限を設定すること自体は考えられますが、7日なら必ず民法上の「相当の期間」になるという決まりはありません。機械的に日数だけを決めるのではなく、その貸付けの経緯に応じて設定することが大切です。
「相当の期間=必ず7日」という法律上のルールはありません。内容証明を作成するときは、期限だけでなく、貸付けの経緯とこれまでの返済交渉も確認しましょう。
本当に返済期限がないのか確認する
本人は「返済期限を決めていなかった」と思っていても、過去のLINEやメールを確認すると、実際には返済時期について何らかの合意がされている場合があります。
「来月末に返す」と後から合意している場合
貸付時には期限を決めていなくても、その後のやり取りで借主が「10月31日までに全額返す」と提案し、貸主も了承しているような場合には、その後の合意内容を含めて確認する必要があります。
内容証明を作成する際に「返済期限は一切定めていない」と書いてしまうと、実際のやり取りと矛盾する可能性があります。LINE、メール、SMSなどを最初から確認しましょう。
「給料が入ったら返す」と言われていた場合
「給料が入ったら」「ボーナスが出たら」「仕事が決まったら」などの表現がある場合、その言葉だけを見て期限の有無を単純に決めるのは適切ではありません。
いつの給料を指していたのか、当事者がどのように理解していたのか、後のやり取りで具体的な日付が出ていないかなどを確認します。
分割返済が始まっていた場合
当初は返済期限を決めていなくても、「毎月末に2万円ずつ返す」という形で返済が始まっていることがあります。この場合も、単純に「期限のない貸金」として扱う前に、当事者間でどのような返済方法が合意されていたのかを整理する必要があります。
一部返済がある場合には、貸付元金から返済済みの金額を確認し、現在の残額を計算してから請求内容を決めます。
利息を勝手に追加してはいけない
返済期限を定めずに貸したケースでは、「長い間返してもらっていないのだから利息も付けたい」と考える方もいます。しかし、貸付時に利息の約束をしていない場合、元金に好きな割合の利息を後から追加できるわけではありません。
したがって、例えば「50万円を貸した」という事実しかなく、利息について何も約束していなかったのであれば、通知書に突然「貸付時から年10%の利息を支払え」などと記載することは避ける必要があります。
一方、返済が遅れた場合の遅延損害金については、通常の利息とは別の問題です。起算点や適用する利率は、返済期限の有無や契約内容、いつ遅滞となったかによって検討する必要があるため、元金の請求とは分けて整理しましょう。
内容証明で返還期限を定める方法
口頭やLINEで何度も返済を求めても支払われない場合には、内容証明郵便によって正式に返還を催告する方法があります。
内容証明を利用するメリットは、通知書の内容について記録を残せる点です。日本郵便が証明するのは、いつ、どのような内容の文書を誰から誰宛てに差し出したかという点であり、「貸金債権が確実に存在する」「請求内容が法律上すべて正しい」ということを証明する制度ではありません。
通知書に記載したい基本事項
- 貸した年月日または貸付けを行った時期
- 貸付金額
- 一部返済がある場合の返済済み額
- 現在の未返済元金
- 返済期限を当初定めていなかったこと
- 今回定める返還期限
- 支払方法や振込先
文面としては、感情的な経緯を長く書くよりも、「いつ、いくら貸したのか」「現在いくら残っているのか」「今回いつまでに返還を求めるのか」を分かりやすく記載することが重要です。
期限は具体的な日付にすると分かりやすい
「速やかに返してください」「早急にお願いします」だけでは、具体的にいつまでの支払いを求めているのか分かりにくくなります。
通知書では、「本書受領後○日以内」または「令和○年○月○日まで」のように期限を特定する方法が考えられます。ただし、前述のとおり、その期間が「相当の期間」といえるかは個別事情によります。
事実と異なる返済期限を書かない
貸付時に期限を決めていなかったのに、「約束した返済期限である令和○年○日を既に経過しています」などと事実と異なる記載をしてはいけません。
期限を決めていなかったのであれば、その前提で返還を求めます。内容証明では、強い表現よりも事実関係の正確さを優先することが大切です。
返還期限を定める催告書の全文文例
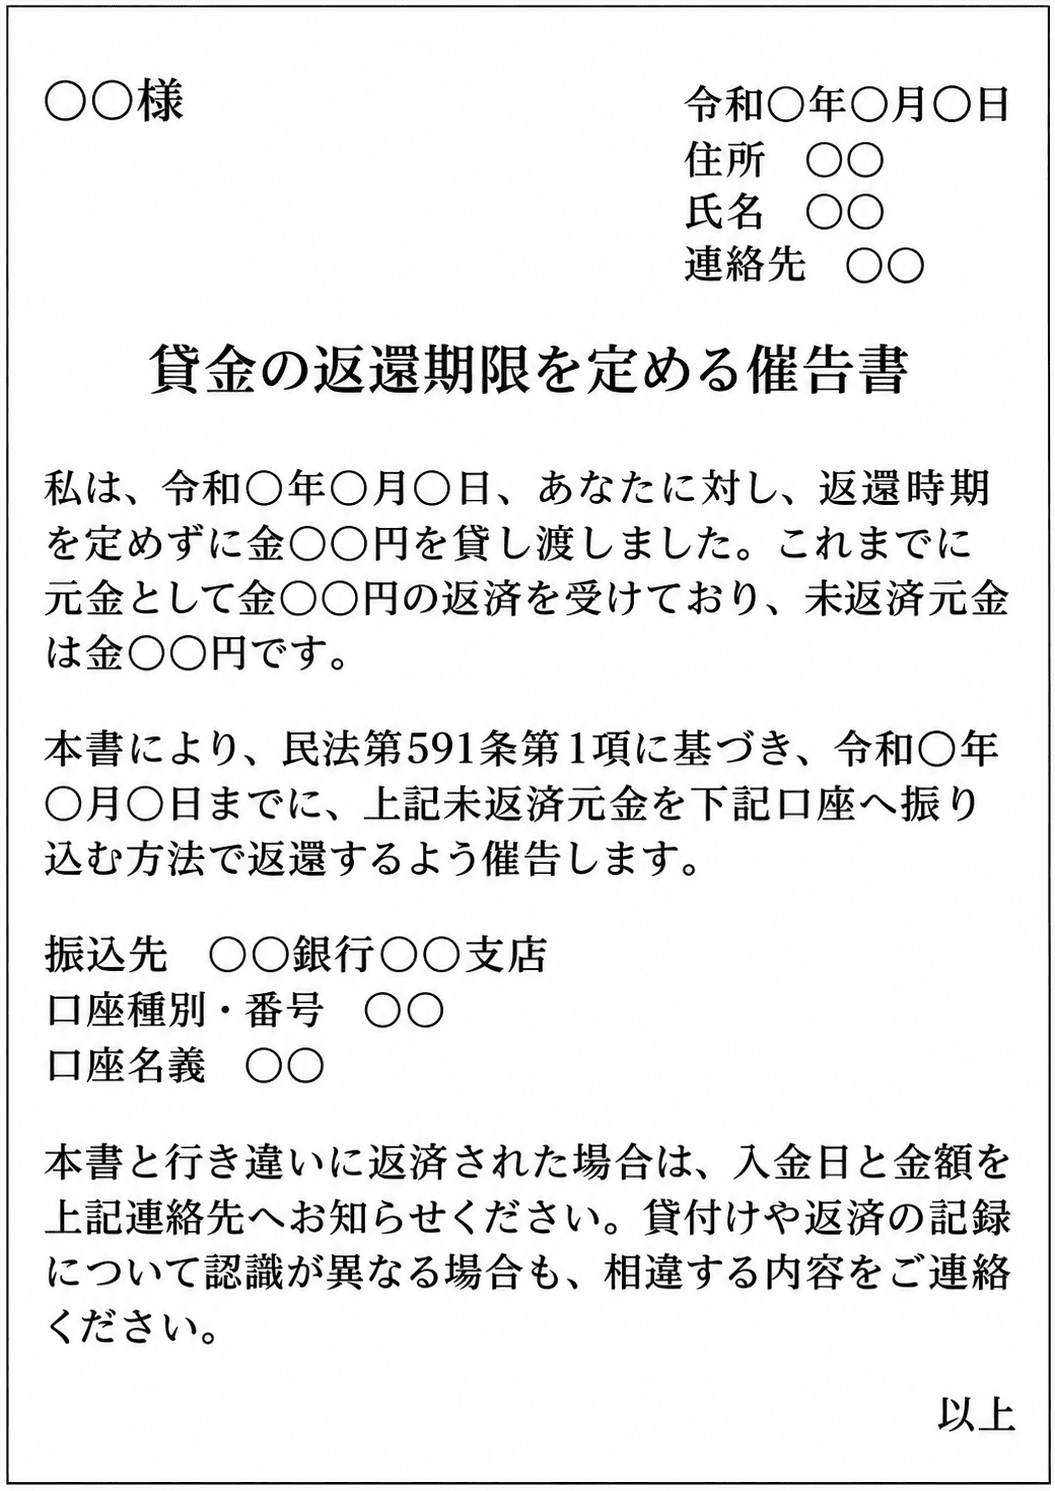
貸付けと元金残額を資料で確認でき、返還時期を当初も後からも合意していない場合の例です。返還日は、発送日だけでなく相手に届く時期と返済準備の期間を考えて設定してください。利息や遅延損害金は含めていません。
○○様
令和○年○月○日
住所 ○○
氏名 ○○
連絡先 ○○
貸金の返還期限を定める催告書
私は、令和○年○月○日、あなたに対し、返還時期を定めずに金○○円を貸し渡しました。これまでに元金として金○○円の返済を受けており、未返済元金は金○○円です。
本書により、民法第591条第1項に基づき、令和○年○月○日までに、上記未返済元金を下記口座へ振り込む方法で返還するよう催告します。
振込先 ○○銀行○○支店
口座種別・番号 ○○
口座名義 ○○
本書と行き違いに返済された場合は、入金日と金額を上記連絡先へお知らせください。貸付けや返済の記録について認識が異なる場合も、相違する内容をご連絡ください。
以上
返済がなければ返済済み額を0円とし、一部返済があれば元金への充当を確認します。複数の貸付けや利息の支払いが混在している場合は、単純に入金全額を元金から引かず、内訳を整理してから文面を作ります。相違点の連絡を求めることは、支払義務の有無について回答を強制するものではありません。
送付前に整理する手順
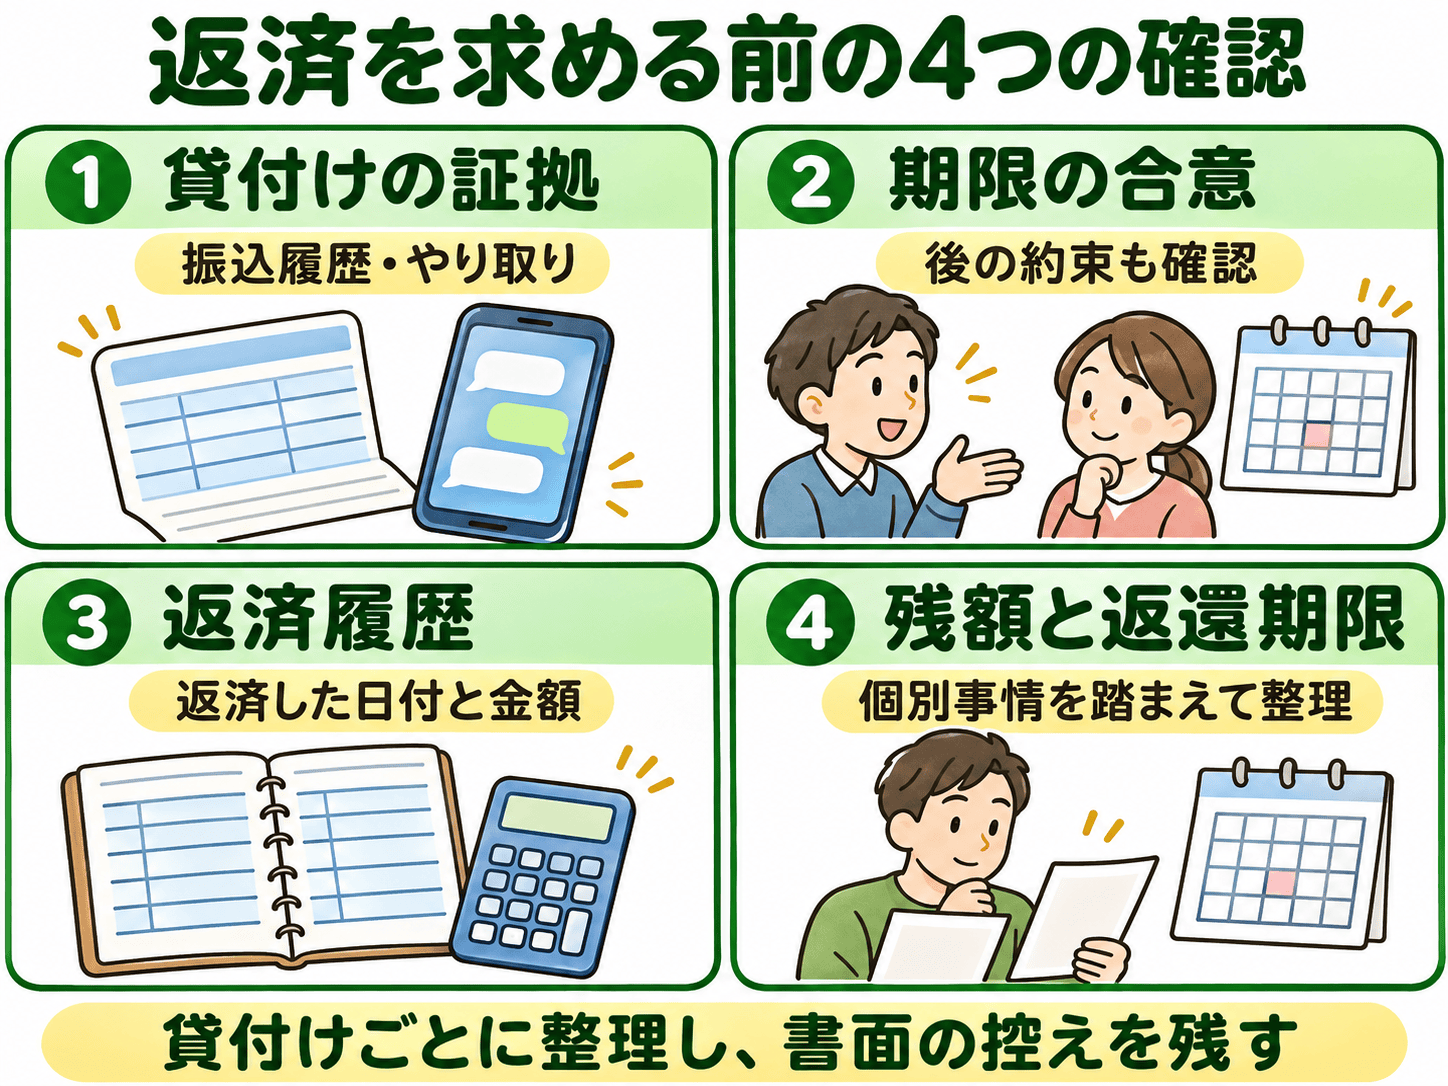
- 貸付けの証拠を集める 振込履歴、LINE、メール、現金受領を示す資料などを確認します。
- 返済期限についての会話を確認する 貸付時だけでなく、その後のメッセージも確認します。
- 返済済みの金額を確認する 一部返済があれば日付と金額を一覧にします。
- 現在の残額を確定する 当初の貸付額と返済済み額を照合します。
- 返還を求める期限を設定する 個別事情を踏まえ、相手が返済準備をするための期間を考えます。
- 内容証明で通知する 必要に応じて配達証明も利用し、通知と配達の記録を残します。
複数回に分けて貸している場合には、貸付けごとに期限の有無や返済状況が異なることがあります。「合計50万円」とまとめる前に、各貸付けについて日付、金額、返済の有無を整理しましょう。
| 例 | 整理方法 |
|---|---|
| 1月10日に10万円、2月5日に20万円 | それぞれの貸付経緯とメッセージを確認する |
| 30万円を貸し5万円返済済み | 未返済元金25万円として整理する |
| 当初期限なし、その後返済日を話し合った | 後日の合意内容を含めて確認する |
| 期限なしで何年も連絡していない | 時効その他の問題もあるため、早めに個別確認する |
到達と時効の確認は期限設定とは別に行う
意思表示は原則として相手に到達した時に効力を生じます(民法97条)。配達証明は配達の事実を記録する制度で、相手の読了まで証明するものではありません。返送された場合は、住所不明、不在、受取拒否などの理由を区別し、どの場合も当然に届いた扱いになるとは判断しないでください。
返済期限がないから時効も進まない、とは考えないでください。貸付時期、権利を行使できる時、当時の適用法、後の承認や返済などの確認が必要です。現行民法150条の催告による完成猶予は6か月で、その間の再催告に同じ効力はありません。通知を繰り返せば永久に時効を防げるものではなく、期限が迫る疑いがあれば発送前に弁護士へ相談しましょう。
内容証明には、振込明細や借用書の写し、返信用封筒等を自由に同封できません。文例画像は説明用であり、実際の謄本は字数・行数などの条件に合わせて整えます。資料の共有は送付方法を分け、書面の控え、配達記録、相手の返答を一緒に保存します。
期限を過ぎても支払われない場合
内容証明で返還を求めても、相手が支払わないことはあります。内容証明郵便には判決のような強制執行力はないため、通知しただけで相手の預金や給与を差し押さえることはできません。
相手が債務を認めているものの支払わない場合には、支払督促などの裁判手続を検討することがあります。裁判所の支払督促は、貸金などの金銭請求に利用できる手続です。相手が異議を申し立てれば、請求額に応じて民事訴訟の手続へ移行します。
60万円以下の金銭請求については、少額訴訟を検討できる場合もあります。少額訴訟は原則1回の審理での解決を目指す手続ですが、必ず1回で終了することを保証する制度ではなく、通常訴訟へ移行する場合もあります。
相手が「借りた覚えがない」「贈与だった」「既に全額返した」などと争っている場合には、返済期限だけでなく、そもそもの貸付けや残額をどの資料で説明できるかが重要になります。
行政書士は、対応できる範囲内で通知書の作成を支援します。法的な紛争の解決がほぼ不可避な案件は扱えない場合があり、相手方との代理交渉や訴訟代理は行いません。貸した事実や残額に争いがある場合、時効や裁判手続の判断が必要な場合は、文書の作成段階から弁護士へ相談してください。
よくある質問
返済期限を決めていない場合でも返してもらえますか?
返済期限を決めていないことだけで返還を求められなくなるわけではありません。民法591条は、貸主が相当の期間を定めて返還を催告できると定めています。
内容証明で「7日以内に返済」と書けば必ず有効ですか?
法律上、「相当の期間」が一律7日と定められているわけではありません。貸付額やこれまでの経緯などを踏まえて期限を設定する必要があります。
何年も前に貸したお金でも今から請求できますか?
長期間経過している貸金では、返済期限の有無だけでなく消滅時効などの問題も確認する必要があります。貸付日、当時の約束、途中の返済や相手の発言などを整理し、早めに個別確認することが重要です。
返済期限を決めていなかったので利息を付けてもよいですか?
貸付けに対する通常の利息は、原則として特約がなければ請求できません。返済遅延に伴う遅延損害金とは別の問題ですので、両者を混同しないよう注意してください。
内容証明を送れば差押えができますか?
内容証明を送っただけでは差押えはできません。内容証明は文書の内容等を証明する郵便制度です。支払いがない場合には、支払督促や訴訟など別の手続が必要になることがあります。
まとめ
返済期限を決めずに貸したお金であっても、「期限がないから請求できない」ということではありません。民法591条では、返還時期を定めなかった場合、貸主が相当の期間を定めて返還を催告できるとされています。
ただし、「相当の期間」が具体的に何日なのかは一律には決められていません。まず、貸付日、金額、返済履歴、LINE等でのやり取りを確認し、本当に返済期限について何も決めていなかったのかを整理することが重要です。
そのうえで、請求額と返還期限を明確にした通知書を作成し、必要に応じて内容証明郵便を利用します。内容証明は支払いを強制する制度ではありませんが、「どのような内容で返還を求めたのか」を記録する方法として活用できます。
文書作成・内容証明郵便による通知のご相談
確認できた事実と伝えたい内容を整理し、対応できる業務の範囲内で文書作成を支援します。初回はメール・LINEのみでもご相談いただけます。
参考資料
2026年11月15日に確認した一次資料です。個別の請求や時効の判断は、契約内容と経緯に応じて確認してください。